
Ramazan Çınar | Eylül 2026
Türkiye’de yatırım fonlarında yaşanan kriz yalnızca birkaç fonun ödeme problemi değil. Düşük halka açıklık, yoğunlaşmış portföyler, olağandışı fiyat hareketleri ve yatırımcıların aynı anda çıkışa yönelmesi, sermaye piyasasında yeni bir risk alanını ortaya çıkardı.
Türkiye sermaye piyasaları son yılların en önemli fon krizlerinden biriyle karşı karşıya.
Önce bazı fonlarda yatırımcıların para çekme talepleri karşılanamadı. Ardından Tera Portföy’ün iki fonunda katılma payı iade ödemelerinde temerrüt oluştuğu KAP’a bildirildi. Tera’nın üçüncü bir fonunda da daha sonra temerrüt bildirimi yapıldı.
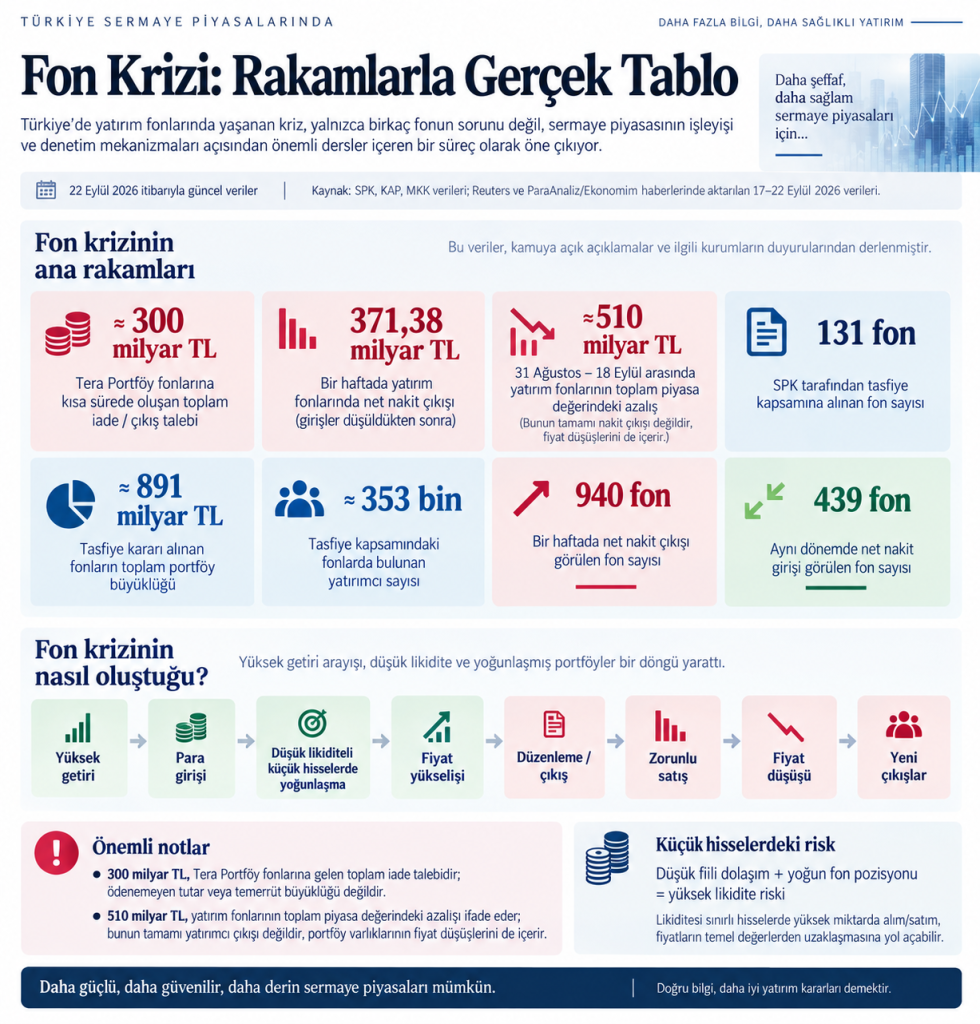
17 Eylül’de ise SPK, Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarına ilişkin kapsamlı tedbirler aldı ve 131 fon için tasfiye sürecini başlattı.
Ancak asıl soru şu:
Bu kriz nasıl ortaya çıktı?
Krizin başlangıcı: Getiri yükselirken risk görünmez hale geldi
Türkiye’de yüksek enflasyon, yatırımcıları uzun süredir tasarruflarını koruyabilecek alternatifler aramaya yöneltiyor.
Yatırım fonları da bu süreçte çok hızlı büyüdü.
Ancak fon büyüklüğünün artması tek başına sorun değildir. Sorun, büyüyen paranın hangi varlıklara, hangi fiyatlardan ve ne kadar likit bir piyasada yatırıldığıdır.
SPK’nın 18 Eylül’de yaptığı açıklama bu açıdan son derece önemli.
Kurul, 2025’in son çeyreğinden itibaren özellikle bazı serbest yatırım fonları ve para piyasası fonları aracılığıyla, düşük fiili dolaşıma sahip hisselerde şirketlerin ekonomik gerçekliği ve temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerinin gözlemlendiğini açıkladı.
Yani bugün yaşananların arka planı aslında birkaç haftalık değil.
Sorun 2025’in sonlarından itibaren birikmeye başlamış.
SPK’nın açıklamasına göre bu gelişmeler Finansal İstikrar Komitesi’nin 2 Aralık 2025 tarihli toplantısında da gündeme geldi ve ardından düzenleme çalışmaları başladı.
Küçük hisselerde neden bu kadar büyük hareketler oluştu?
Bunun cevabı piyasanın en temel kurallarından birinde:
Likidite.
Bir şirketin halka açık hisselerinin küçük bir bölümü gerçekten piyasada işlem görüyorsa, bu hisselerde büyük miktarda alım yapılması fiyatı çok hızlı yukarı taşıyabilir.
Örneğin teorik olarak bir şirketin piyasa değeri 10 milyar TL olabilir.
Ancak fiili dolaşımdaki hisselerin değeri yalnızca 1 milyar TL ise ve bunun önemli bölümünü birkaç fon satın alıyorsa, fiyatın yükselmesi için şirkete 10 milyar TL yeni para girmesi gerekmez.
Görece küçük bir para akışı bile fiyatı ciddi biçimde değiştirebilir.
İşte burada fon getirisi ile piyasa likiditesi arasındaki ilişki kritik hale geliyor.
Hisse fiyatı yükselir.
Fonun net aktif değeri yükselir.
Fonun getirisi olağanüstü görünür.
Yüksek getiri yeni yatırımcıları çeker.
Yeni yatırımcıların parası fona girer.
Fon daha fazla hisse alabilir.
Hisse fiyatı tekrar yükselir.
Böylece:
Para girişi → hisse alımı → fiyat artışı → yüksek fon getirisi → yeni para girişi
şeklinde çalışan bir döngü oluşabilir.
Bu mekanizma fiyatların gerçek ekonomik değerlerden kopmasına yol açıyorsa, sistemin kırılganlığı da giderek artar.
Peki manipülasyon var mıydı?
Burada çok dikkatli olmak gerekiyor.
Her sert fiyat hareketine “manipülasyon” demek doğru değil ama burada kesinlikle var.
Ancak Türkiye’de bu konuda artık yalnızca piyasa yorumları değil, düzenleyici kurumların resmi açıklamaları ve soruşturmaları bulunuyor.
SPK, 17 Eylül’de bazı sermaye piyasası işlemleriyle ilgili tedbirler aldı. Reuters’ın aktardığı SPK işlemlerinde Katılımevim (KTLEV), Gündoğdu Gıda (GUNDG) ve Destek Finans Faktoring (DSTKF) hisseleriyle ilgili 38 kişi hakkında suç duyurusunda bulunulduğu ve iki yıl süreyle işlem yasakları uygulandığı bildirildi. Aynı kapsamda Pusula Portföy’e de iki yıllık işlem yasağı getirildi.
Bu noktada önemli olan şudur:
Bu işlemlerin tamamının hukuken kesinleşmiş bir suç olduğu anlamına gelmez.
Soruşturmalar ve yargısal süreçler ayrı bir konudur.
Fakat yatırımcı açısından ortaya çıkan tablo önemlidir.
MSCI da Haziran 2026’da Türkiye’deki bazı küçük ölçekli halka açık şirketlerle bağlantılı fon pozisyonlarında olası koordineli işlem davranışlarının tekrarlanan örnekleri konusunda yatırımcıların endişelerini aktarmıştı.
Dolayısıyla bugün tartışılan konu yalnızca “hisseler neden düştü?” değildir.
Bazı hisselerde fiyatların yükselme biçimi de artık soruşturma konusu.
Sonra sistem tersine döndü
Asıl kırılma burada gerçekleşti.
SPK’nın Ağustos sonunda yaptığı düzenlemelerle birlikte bazı fonların mevcut portföy yapılarını değiştirmesi gerekti.
Sorun şu:
Bir fonun portföyünde düşük likiditeli bir hisse varsa, teorik olarak portföyün değeri yüksek görünebilir.
Ama yatırımcı parasını geri istediğinde fonun o hisseyi gerçekten satabilmesi gerekir.
İşte burada “değer” ile “likidite” birbirinden ayrılıyor.
Yatırımcı çıkışı başlıyor.
Fon nakit yaratmak zorunda kalıyor.
Hisse satılıyor.
Ancak piyasada yeterli alıcı yoksa fiyat düşüyor.
Fiyat düşünce fonun net aktif değeri düşüyor.
Bu kez başka yatırımcılar da çıkmak istiyor.
Fon yeniden hisse satıyor.
Ve döngü tersine dönüyor:
Para çıkışı → zorunlu satış → fiyat düşüşü → fon değerinde düşüş → yeni çıkış → yeni satış
Bir zamanlar fiyatları yukarı taşıyan mekanizma, bu kez fiyatları aşağı çekmeye başlıyor.
Rakamlar krizin büyüklüğünü gösteriyor
22 Eylül itibarıyla yatırım fonlarından yalnızca bir haftada 371,4 milyar TL net nakit çıkışı gerçekleşti.
31 Ağustos’ta yaklaşık 10,97 trilyon TL olan yatırım fonlarının toplam piyasa değeri, 18 Eylül’de yaklaşık 10,46 trilyon TL’ye geriledi.
Yani 18 günlük dönemde yaklaşık 510 milyar TL’lik bir küçülme yaşandı. Ancak bu 510 milyar TL’nin tamamının yatırımcıların para çekmesinden kaynaklanmadığını özellikle belirtmek gerekiyor; portföylerdeki varlıkların fiyat düşüşleri de bu gerilemede etkili.
Daha da önemlisi, çıkış sadece tasfiye edilen fonlarla sınırlı kalmadı.
Bir haftada 940 fondan para çıkarken 439 fona para girişi gerçekleşti.
Bu, yatırımcı davranışında ciddi bir riskten kaçış olduğunu gösteriyor.
Küçük hisselerdeki satış neden Borsa’nın tamamını etkiliyor?
Çünkü artık fonların büyüklüğü çok yüksek.
Tasfiye edilen veya çıkış baskısı yaşayan fonların portföylerinde yüksek miktarda düşük likiditeli hisse bulunuyorsa, satışlar yalnızca o hisseleri etkilemiyor.
Piyasanın genel risk iştahını da bozuyor.
Nitekim son satış dalgasında bazı hisselerde kayıplar yüzde 40’ın üzerine çıktı. Selçuk Ecza ve Gündoğdu Gıda gibi hisselerde art arda sert düşüşler yaşandı.
Buradaki kritik nokta şu:
Bir hissenin fiyatı düşerken şirketin değeri aynı hızla düşmüş olmayabilir.
Eğer düşüşün temel nedeni zorunlu satışsa, fiyat hareketinin önemli bir bölümü şirketin bilançosundan değil, likidite baskısından kaynaklanabilir.
Bu nedenle önümüzdeki dönemde bazı hisselerde volatilitenin yüksek kalması şaşırtıcı olmayacaktır.
Şimdi ne olabilir?
Önümüzde üç temel süreç var.
1. Tasfiye süreci
SPK, 131 fon için tasfiye sürecini başlattı.
İlk açıklamada üç aylık olarak belirlenen tasfiye süresi 21 Eylül’de altı aya çıkarıldı.
SPK bunun nedenini açıkça belirtiyor: Fonların portföy yapısı ve piyasa koşulları dikkate alınarak varlıkların mümkün olduğunca uygun koşullarda satılabilmesi. Altı ay, tasfiyenin mutlaka altı ay süreceği anlamına da gelmiyor.
Bu değişiklik önemli. Çünkü düşük likiditeli hisselerin kısa sürede satılması fiyat üzerinde çok daha büyük baskı oluşturabilirdi. Zamana yayılmış satış, teorik olarak bu baskıyı azaltabilir.
2. Likidite desteği ve finansal sistem
Kriz büyüdükçe para piyasası ve bankacılık sistemi de önem kazanıyor.
Nitekim TCMB’nin 300 milyar TL büyüklüğündeki repo ihaleleriyle bankacılık sistemindeki likiditeyi artırdığı bildirildi. Bu adımların amaçlarından biri olarak fonların hisseleri fiyat gözetmeden satmak zorunda kalmasının önlenmesi gösteriliyor.
3. Daha sıkı düzenleme
SPK’nın yaptığı düzenlemelerin arkasındaki temel hedef de artık açık:
Fonların düşük likiditeli hisselerde yoğunlaşarak fiyat oluşumunu bozabilecek bir büyüklüğe ulaşmasını engellemek.
SPK, 28 Ağustos’taki düzenlemenin özellikle para piyasası fonları ve hisse senedi yoğun serbest fonlarda, ilişkili taraflar arasındaki teminatsız borçlanma ve Borsa’daki olağandışı fiyat hareketlerinden kaynaklanan sistemik riski azaltmayı amaçladığını açıkladı.
Yatırımcı kendisini nasıl koruyabilir?
Bu krizden çıkarılacak en önemli derslerden biri şu:
Fon almak, riski ortadan kaldırmaz. Riski başka bir biçime dönüştürür.
Yatırımcı yalnızca fonun son bir yıllık getirisine bakmamalı.
Şu sorular mutlaka sorulmalı:
Fonun portföyünde ne var?
İlk 5-10 hisse portföyün ne kadarını oluşturuyor?
Bu hisselerin fiili dolaşım oranı ne kadar?
Fonun günlük likiditesi ne kadar?
Fonun yatırımcıya para ödeme süresi nedir?
Portföyde ilişkili şirketler veya aynı gruba bağlı şirketler var mı?
Fonun geçmiş getirisi hangi piyasa koşullarında oluştu?
Getiri birkaç küçük hisseden mi geliyor?
Özellikle olağanüstü yüksek getiri gösteren fonlarda yatırımcı şu soruyu sormalı:
“Bu getiri nereden geliyor?”
Çünkü yüksek getiri her zaman yüksek kaliteli yatırım anlamına gelmez.
Bazen yüksek getiri, yüksek likidite ve yoğunlaşma riskinin karşılığı olabilir.
Küçük yatırımcı için en önemli ders
Bir fonun büyüklüğü, yöneticisinin itibarı veya geçmiş getirisi tek başına güvenlik göstergesi değildir.
Fonun içinde ne olduğu daha önemlidir.
Özellikle düşük halka açıklığa sahip küçük şirketlerde büyük fon pozisyonları varsa dikkatli olmak gerekir.
Çünkü yatırımcı fonun hissesini değil, aslında o hissenin likidite riskini de satın almış olur.
Bu kriz bize başka bir gerçeği de gösterdi:
Borsada fiyat ile gerçek değer aynı şey değildir.
Fiyat, piyasadaki son işlemdir.
Gerçek değer ise çok daha farklı bir tartışmadır.
Bir varlığı 100 TL’den satabileceğinizi düşünüyorsanız ama piyasada o fiyattan alıcı yoksa, o 100 TL’nin ne kadarının gerçek ve kullanılabilir bir değer olduğunu yeniden düşünmek gerekir.
Sonuç: Krizin asıl faturası güvene çıkabilir
Türkiye’nin yatırım fonu piyasası uzun vadede büyümeye devam edebilir.
Ancak bunun gerçekleşmesi için yatırımcının sisteme güvenmesi gerekiyor.
Yaşanan kriz yalnızca bazı fonların tasfiyesiyle sona ermeyecek.
Önümüzde daha önemli bir sınav var:
Fonların gerçek performansı ile fiyatı düşük likiditeli hisseler tarafından taşınan fon performansı birbirinden ayrılabilecek mi?
Fonların ilişkili şirketlerle olan bağlantıları yeterince şeffaf olacak mı?
Küçük hisselerde fiyat oluşumu daha sağlıklı hale gelecek mi?
Yatırımcı, fonun portföyündeki riskleri zamanında görebilecek mi?
Bunların cevabı, Türkiye’de yatırım fonlarının geleceğini belirleyecek.
Çünkü yatırım fonları sermaye piyasalarının büyümesi için çok önemli bir araç.
Fakat büyük miktarda para küçük ve likit olmayan piyasalara girdiğinde, fon yatırımcısı ile hisse senedi yatırımcısının riski birbirine bağlanıyor.
Bugünkü krizin en önemli dersi de bu:
Sorun yalnızca fonların para ödeyip ödeyememesi değil. Asıl sorun, o fonların değerinin nasıl oluştuğudur.
Ve bundan sonra yatırımcıların bakması gereken ilk şey yalnızca “Fon ne kadar kazandırdı?” olmamalı.
“Bu getiri hangi varlıklarla, hangi likidite koşullarında ve hangi risk alınarak elde edildi?”
Asıl soru budur.
Sepet yapmanın önemi bir kere daha ortaya çıktı. Aynı grup şirketlerinin hisseleri ya da fonlarının almamak gerektiğini bir kere daha gördük. Sepet yaparken borsa, altın ve döviz seklinde yaptınız. Borsa içinde de sepet yapmak gerekir. Aynı sektörden hisse almamak gerekir.
Saygılarımla…22.9.26